Pago más bajo
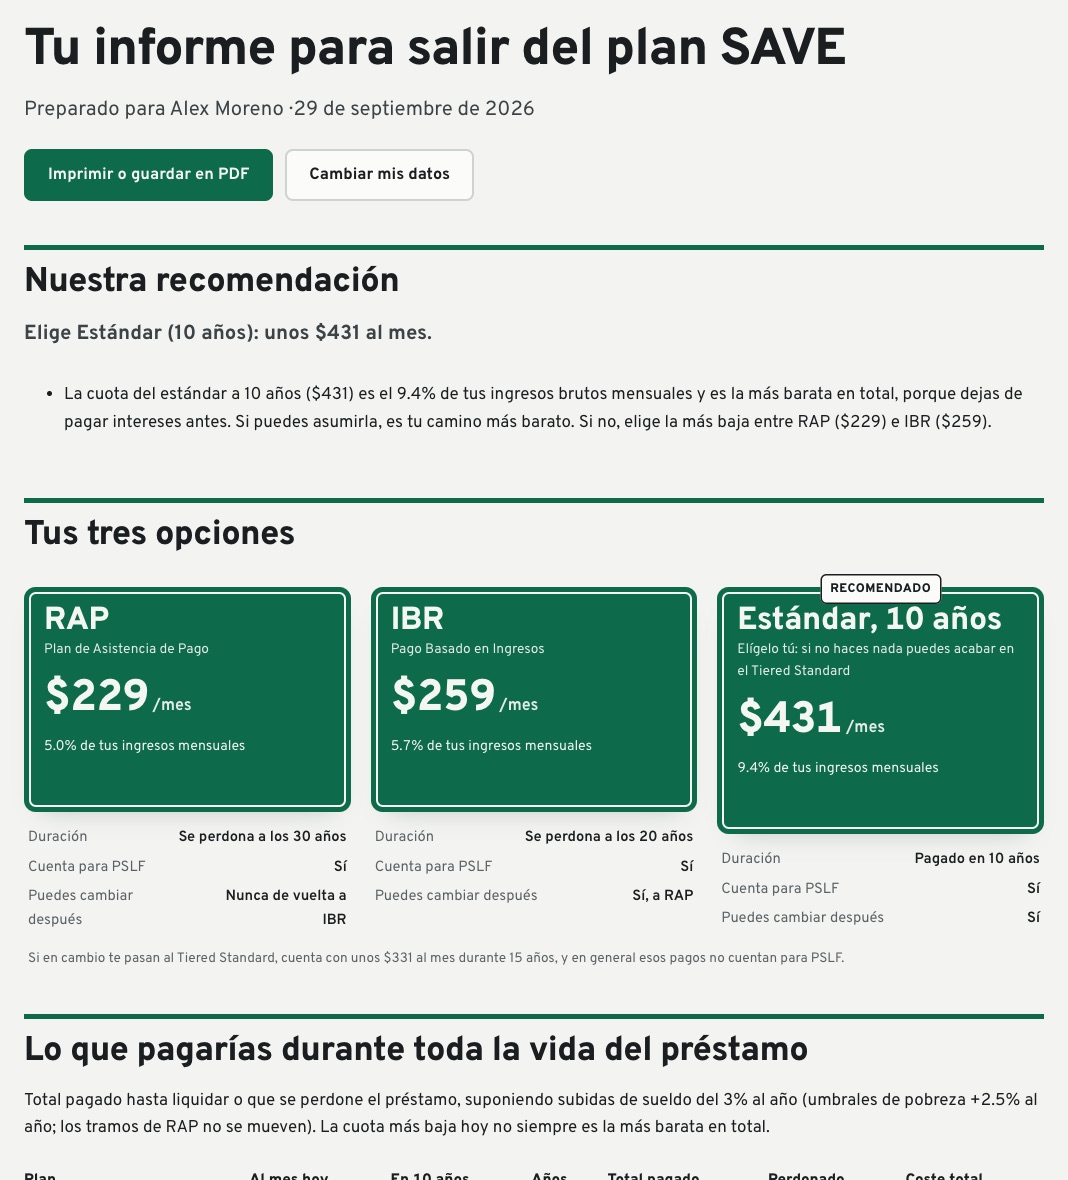
RAP
Plan de Asistencia de Pago
/mes
5.0% de tus ingresos mensuales
- Duración
- Se condona a los 30 años
- Cuenta para PSLF
- Sí
- Puedes cambiar después
- Nunca de vuelta a IBR
- Plazo para elegirlo
- Abierto siempre
Tu pago en RAP en un minuto, comparado con IBR. Gratis y sin registrarte.
Escribe tu AGI y tu deuda: verás tu pago en RAP, en IBR y en el plan al que te pasan si no eliges, con las fórmulas federales de 2026.
Ejemplo: $55,000 de ingresos, soltero/a, $38,000 al 6.5%. Escribe tus números para ver los tuyos.
Pago más bajo
Plan de Asistencia de Pago
/mes
5.0% de tus ingresos mensuales
Pago más bajo
Pago Basado en Ingresos
/mes
5.7% de tus ingresos mensuales
Pago más bajo
Plan estándar, asignado de oficio
/mes
9.4% de tus ingresos mensuales
O $331/mes en Tiered Standard (15 años, sin crédito PSLF).
Estimaciones con las fórmulas federales de 2026. El pago oficial lo calcula tu administrador.
Tu informe te dice qué plan elegir con tus números, qué vigilar y los pasos exactos. Al instante y para imprimir.
$29 pago único
Pago seguro con Stripe. Tarjeta, Apple Pay o Google Pay. Garantía de 14 días. Si no te sirve, escríbenos y te devolvemos el dinero.
Además, si tu pago no cubre los intereses del mes, se te perdona el resto de intereses, y si tu deuda baja menos de $50 en el mes, el gobierno pone la diferencia hasta $50. Tras 360 pagos (30 años), se condona lo que quede, y esa condonación paga impuestos federales.1,2
| AGI | Tramo RAP | RAP, soltero/a | RAP, pareja + 2 hijos | IBR, pareja + 2 hijos |
|---|---|---|---|---|
| $25,000 | 2% | $42 | $10 | $0 |
| $40,000 | 3% | $100 | $10 | $0 |
| $55,000 | 5% | $229 | $129 | $46 |
| $75,000 | 7% | $438 | $338 | $213 |
| $100,000 | 9% | $750 | $650 | $421 |
Fíjate en la última columna: con hijos y declaración conjunta, IBR suele salir más barato que RAP, porque protege el 150% del umbral de pobreza de tu hogar.3 RAP o IBR: cuál te conviene.
Si declaran en conjunto, RAP usa el AGI de los dos. Si declaras por separado, solo el tuyo, lo que puede bajar mucho el pago a cambio de pagar más impuestos. Si los dos tienen préstamos y declaran en conjunto, el pago del hogar se reparte según lo que debe cada uno.2 Declarar por separado con RAP o IBR.
$29 pago único
Qué plan elegir y por qué, cuánto pagarás en total, si te conviene declarar por separado, PSLF, los pasos en studentaid.gov y cartas listas por si tu administrador se equivoca.
Ver el informeGarantía de 14 días. Cambiar de plan es gratis en studentaid.gov: te vendemos claridad, no el trámite.