Tu plan exacto para salir de SAVE, por escrito
La calculadora te da el pago. El informe te da la decisión: qué plan elegir con tus números, lo que pagarás en total, las trampas que te afectan y los pasos exactos.
Qué incluye
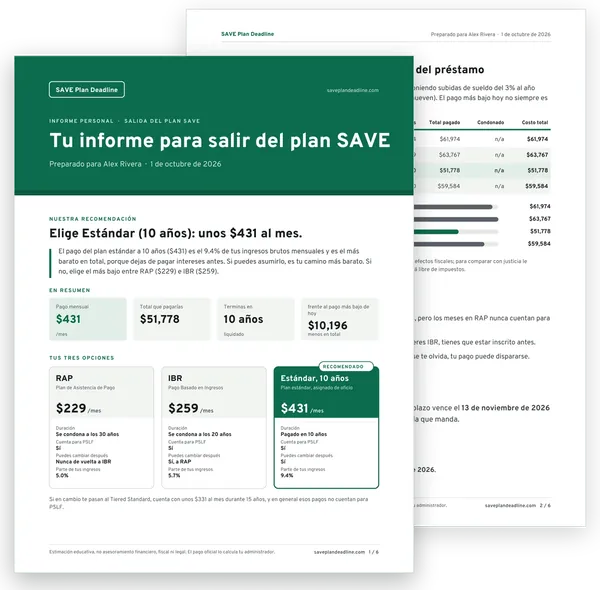
- Tu recomendación, con el porqué
- Qué plan elegir según tus ingresos, tu familia y tus objetivos, y por qué, en palabras claras.
- Lo que pagarás en total en cada plan
- Pago mensual, años, total pagado y deuda condonada en RAP, IBR, estándar y Tiered Standard.
- ¿Casado/a? Declarar junto o por separado
- Tu pago si declararas por separado, para compararla con lo que te costaría en impuestos.
- Revisión de PSLF
- Pagos que te faltan, lo que se condona sin impuestos y los planes que te harían perder meses.
- Las trampas que te afectan
- El cierre de IBR en 2028, el paso sin retorno a RAP, el Tiered Standard y PSLF, aplicados a tu caso.
- Paso a paso en studentaid.gov
- Qué tener a mano, qué elegir y cómo demostrar que lo pediste a tiempo.
- Tres cartas, listas con tus datos
- Para tu administrador si aplica mal el plan o tu solicitud se atasca, y una queja al FSA Ombudsman.
- Tu plazo en tu calendario
- Un archivo de calendario con avisos 14 y 2 días antes de tu fecha.
Por qué el pago más bajo no siempre es la mejor
Muestra · prestatario ficticio
Total que pagarías en cada plan
En este caso, RAP da el pago más bajo ($229 al mes), pero pagar el estándar en 10 años ($431 al mes) sale $10,196 más barato en total. El informe te explica cuál te conviene y por qué.
Lo que nunca hacemos
- Pedirte tu FSA ID o tu contraseña.
- Solicitar planes en tu nombre ni hablar con tu administrador.
- Prometerte la condonación de tu deuda.
La FTC advierte contra las empresas que cobran por adelantado por "gestionar" préstamos estudiantiles.1 Esto es otra cosa: un informe que lees tú y un cambio que haces tú, gratis, en studentaid.gov.2
Preguntas sobre la compra
¿Necesito pagar para cambiar de plan?
No. Cambiar de plan es gratis en studentaid.gov y puedes usar nuestra calculadora gratis. El informe es para quien quiere la decisión explicada y todo por escrito.
¿Cómo recibo el informe?
Tras el pago vuelves a esta web y el informe se genera al momento con tus datos. Puedes descargarlo en un PDF con diseño profesional o guardar tu enlace personal para abrirlo en cualquier dispositivo.
¿Guardáis mis datos?
No. Los números que escribes se quedan en tu navegador. El pago lo procesa Stripe; nosotros solo vemos que se ha pagado y el email del recibo.
¿Es asesoramiento financiero?
No. Es una estimación educativa con las fórmulas oficiales de 2026. El pago oficial lo calcula tu administrador.
¿Y si no me sirve?
Escríbenos en los 14 días siguientes a la compra y te devolvemos el dinero, sin preguntas.
Fuentes
2 · 2 oficiales
- Student loan scammers won’t offer relief Federal Trade Commission · Fuente oficial
- Income-Driven Repayment Plan application Federal Student Aid (studentaid.gov) · Fuente oficial