Pago más bajo
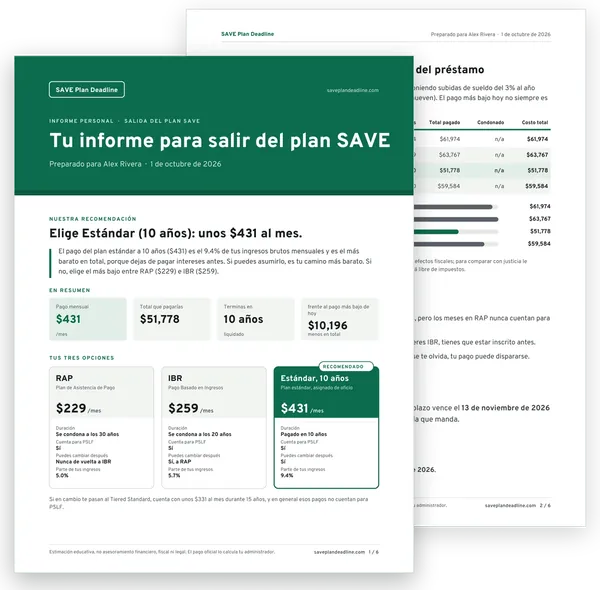
RAP
Plan de Asistencia de Pago
/mes
5.0% de tus ingresos mensuales
- Duración
- Se condona a los 30 años
- Cuenta para PSLF
- Sí
- Puedes cambiar después
- Nunca de vuelta a IBR
- Plazo para elegirlo
- Abierto siempre
Para muchas parejas es el mayor ahorro al salir de SAVE, y el que menos gente calcula.
En corto: con RAP y con IBR, declarar los impuestos por separado deja fuera los ingresos de tu cónyuge y puede bajar mucho tu pago. A cambio, declarar por separado suele costar más en impuestos. La decisión buena sale de comparar las dos cifras.1
Pareja ficticia: $120,000 de AGI conjunto, de los que $45,000 son de quien tiene el préstamo; un hijo; $60,000 de deuda al 6.5%; el cónyuge no tiene préstamos federales.
Declarar por separado puede subir el impuesto del hogar y te hace perder algunas ventajas. Por ejemplo, la deducción por intereses de préstamos estudiantiles (hasta $2,500) no se puede aplicar si declaras como casado por separado.2 Si viven en un estado de bienes gananciales (community property), las reglas para repartir los ingresos cambian. Antes de decidir, pide a un preparador de impuestos la diferencia de impuesto y compárala con el ahorro en pagos.
Si declaran en conjunto y los dos tienen préstamos federales, se calcula el pago del hogar con el AGI conjunto y se reparte según lo que debe cada uno. Nuestra calculadora lo hace si indicas la deuda de tu cónyuge.
Elige "Casado/a, declaración conjunta" e indica tu propio AGI: verás cuánto podrías ahorrar declarando por separado.
Ejemplo: $55,000 de ingresos, soltero/a, $38,000 al 6.5%. Escribe tus números para ver los tuyos.
Pago más bajo
Plan de Asistencia de Pago
/mes
5.0% de tus ingresos mensuales
Pago más bajo
Pago Basado en Ingresos
/mes
5.7% de tus ingresos mensuales
Pago más bajo
Plan estándar, asignado de oficio
/mes
9.4% de tus ingresos mensuales
O $331/mes en Tiered Standard (15 años, sin crédito PSLF).
Estimaciones con las fórmulas federales de 2026. El pago oficial lo calcula tu administrador.
Tu informe te dice qué plan elegir con tus números, qué vigilar y los pasos exactos. Al instante y para imprimir.
$29 pago único
Garantía de devolución de 14 días. Si no te sirve, escríbenos y te devolvemos todo el dinero.
$29 pago único
Qué plan elegir y por qué, cuánto pagarás en total, si te conviene declarar por separado, PSLF, los pasos en studentaid.gov y cartas listas por si tu administrador se equivoca.
Ver el informeGarantía de 14 días. Cambiar de plan es gratis en studentaid.gov: te vendemos claridad, no el trámite.