Cuota más baja
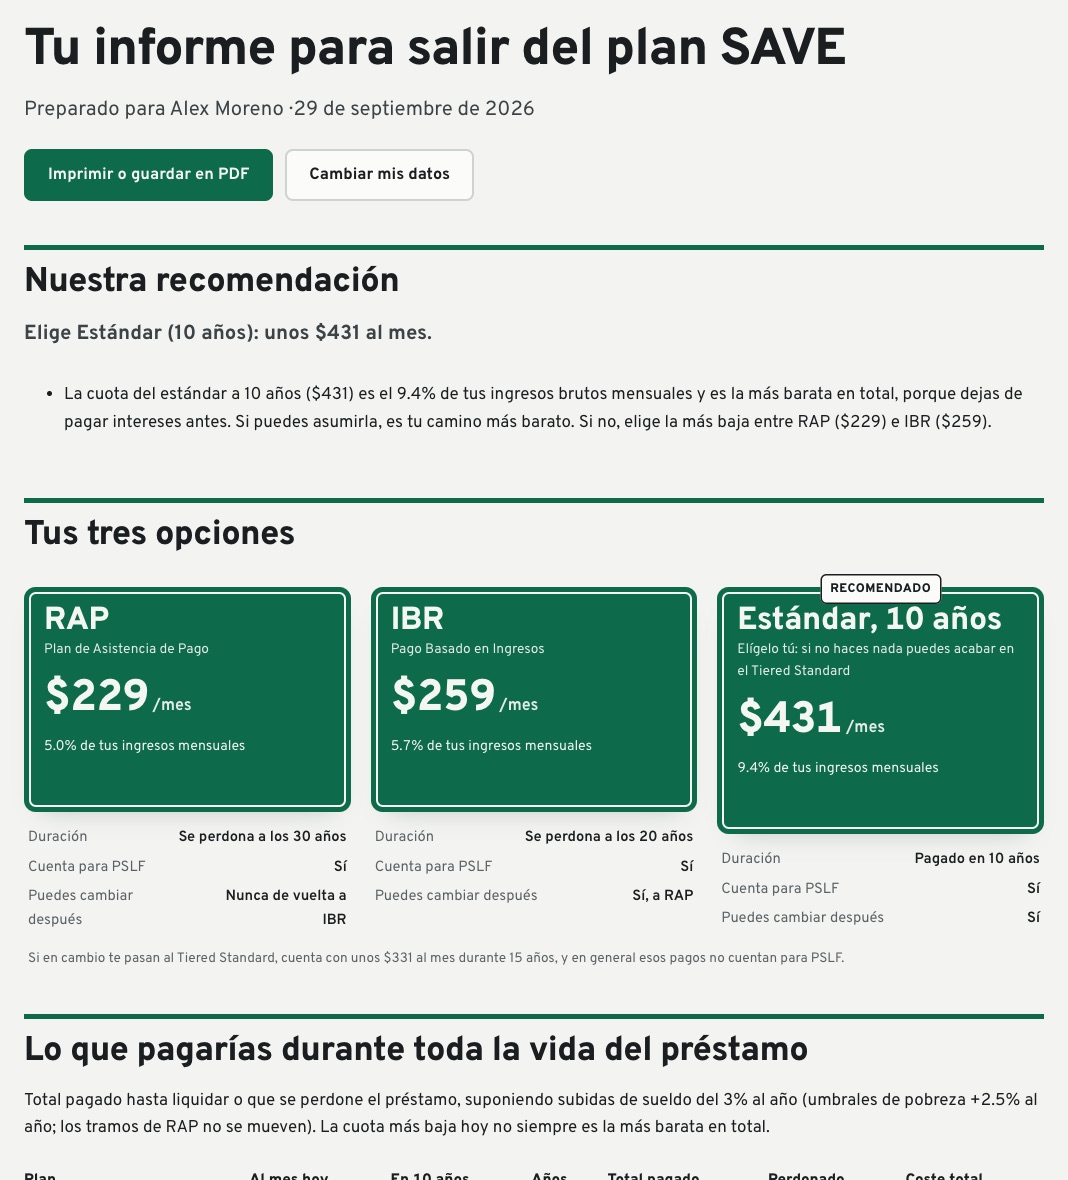
RAP
Plan de Asistencia de Pago
/mes
5.0% de tus ingresos mensuales
- Duración
- Se perdona a los 30 años
- Cuenta para PSLF
- Sí
- Puedes cambiar después
- Nunca de vuelta a IBR
- Plazo para elegirlo
- Abierto siempre
Los dos planes calculan tu cuota según tus ingresos, pero de forma muy distinta. Lo que decide cuál te sale más barato es, sobre todo, tu familia.
Respuesta corta: si vives solo/a, sin dependientes, y ganas entre $30,000 y $70,000, RAP suele darte la cuota más baja. Si tienes hijos, declaras en conjunto con tu cónyuge o ganas más de unos $80,000, suele ser IBR. Si la diferencia es pequeña, IBR te deja la puerta abierta: desde IBR puedes pasar a RAP, pero no al revés.
RAP mira tu ingreso total y te cobra un porcentaje fijo según el tramo: el 5% si tu AGI está entre $50,000 y $60,000, por ejemplo. A cada dependiente le resta solo $50 al mes.1
IBR, en cambio, primero protege el 150% del umbral de pobreza de tu hogar y solo cobra sobre lo que sobra. En 2026 ese umbral es de $15,960 para una persona y sube $5,680 por cada miembro más: una familia de cuatro protege $49,500 al año.2 Por eso, en cuanto hay hijos o cónyuge en la declaración, IBR suele ganar.
| Perfil | RAP | IBR | Estándar 10 años |
|---|---|---|---|
| Soltero/a, $35,000, debe $30,000 | $88 | $92 | $333 |
| Soltero/a, $55,000, debe $38,000 | $229 | $259 | $431 |
| Madre o padre solo/a (1 hijo), $48,000, debe $42,000 | $110 | $130 | $466 |
| Casados, declaración conjunta, 2 hijos, $90,000, debe $60,000 | $500 | $338 | $666 |
| Soltero/a, $120,000, debe $95,000 | $1,000 | $801 | $1,103 |
La respuesta además da saltos: como RAP sube un punto cada $10,000, un aumento de sueldo de $1 puede cambiar qué plan te sale mejor. Por eso conviene calcularlo con tus datos exactos.
Ejemplo: $55,000 de ingresos, soltero/a, $38,000 al 6.5%. Escribe tus números para ver los tuyos.
Cuota más baja
Plan de Asistencia de Pago
/mes
5.0% de tus ingresos mensuales
Cuota más baja
Pago Basado en Ingresos
/mes
5.7% de tus ingresos mensuales
Cuota más baja
Plan estándar, asignado de oficio
/mes
9.4% de tus ingresos mensuales
O $331/mes en Tiered Standard (15 años, sin crédito PSLF).
Estimaciones con las fórmulas federales de 2026. La cuota oficial la calcula tu administrador.
Tu informe te dice qué plan elegir con tus números, qué vigilar y los pasos exactos. Al instante y para imprimir.
$29 pago único
Pago seguro con Stripe. Tarjeta, Apple Pay o Google Pay. Garantía de 14 días. Si no te sirve, escríbenos y te devolvemos el dinero.
| RAP | IBR | |
|---|---|---|
| Cómo se calcula | Del 1% al 10% de tu AGI total, en tramos de $10,000; con $10,000 o menos pagas $10 al mes.1 | 10% de lo que ganes por encima del 150% del umbral de pobreza (15% si tenías préstamos antes del 1/7/2014).2,3 |
| Tu familia | Resta $50 al mes por cada dependiente que declaras. | Cuenta a toda la familia en el umbral de pobreza, que sube $5,680 por persona en 2026. |
| Cuota mínima | $10 al mes. | $0 si tu ingreso es bajo. |
| Tope de cuota | Ninguno. | Nunca más que el plan estándar a 10 años. |
| Intereses | Si tu cuota no cubre los intereses del mes, el resto se perdona. Si reduce tu capital en menos de $50, el Gobierno pone la diferencia, hasta $50.4 | Los intereses no pagados se acumulan. |
| Perdón de la deuda | Tras 360 pagos (30 años). | Tras 20 años (25 si tenías préstamos antes de 2014). |
| PSLF | Cuenta. | Cuenta. |
| Cambiar después | A IBR, no: los meses en RAP no cuentan para IBR.5 | A RAP, sí, cuando quieras. |
| Hasta cuándo puedes elegirlo | Siempre. | Solo hasta el 1 de julio de 2028.5 |
RAP e IBR cuentan igual para PSLF: tras 120 pagos que cumplan los requisitos, el resto se perdona sin impuestos. Así que la regla es sencilla: elige el que te dé la cuota más baja.6 Lo que no debes hacer es quedarte en el Tiered Standard, que en general no cuenta.7 Más sobre PSLF y SAVE.
Desde IBR puedes pasar a RAP en cualquier momento. Desde RAP no puedes volver a IBR sin perder la cuenta: los meses en RAP no cuentan para el perdón de IBR. Y a partir del 1 de julio de 2028 IBR ya no admite altas nuevas.5,4 Si ahora mismo te da igual uno que otro, IBR es la opción más flexible.
En los dos planes, declarar los impuestos por separado deja fuera el ingreso de tu cónyuge, lo que puede bajar mucho tu cuota. A cambio, declarar por separado suele subir los impuestos del hogar, así que hay que comparar las dos cosas.4 El informe personalizado hace esa comparación con tus datos.
$29 pago único
Qué plan elegir y por qué, cuánto pagarás en total, si te conviene declarar por separado, PSLF, los pasos en studentaid.gov y cartas listas por si tu administrador se equivoca.
Ver el informeGarantía de 14 días. Cambiar de plan es gratis en studentaid.gov: te vendemos claridad, no el trámite.